福岡・佐賀・長崎の税理士法人グループ アップパートナーズです。
1.はじめに
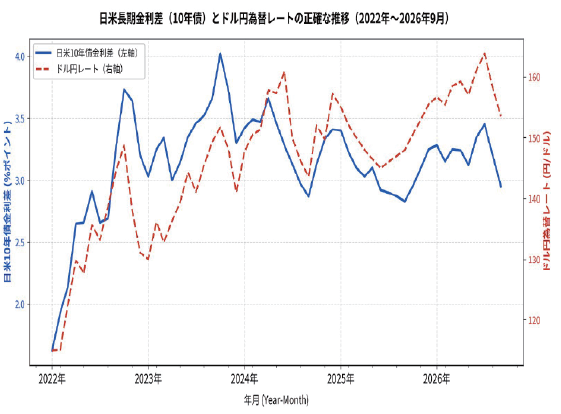
2026年7月31日、約28年ぶりに日米同時協調介入による円買いドル売りを実施し、8円ほど円高に押し下げました。
さらに、米財務長官ベッセント氏による日銀への利上げ圧力、日本への内政干渉、『私が胴元だ!』発言まで飛び出し、市場のさらなる円安ドル高トレンドに対し、真っ向勝負に出てきました。もともとヘッジファンド出身である同氏が世界の投機筋を挑発する形で、今後の為替相場を見る点において、個人的には非常に面白い展開となってきています。
今回は、日米の金利上昇や為替相場の動きを踏まえた今後の投資戦略についてわかりやすく解説します。
2.金利上昇と市場の現状
日本国債市場に目を向けると約30年ぶりに日本の長期金利はついに3.0%まで上昇し、我々の生活にもじわりと影響を与えています。ただこれまでと違い、単に日米金利差が縮小したとしても一辺倒に円高になるとも限りません。円キャリー取引等含め、もっと構造的な円売り要因には注意が必要です。
一方で過度な円安への是正、金利高によりインフレ抑制に期待はあるものの、インフレ最大要因といっても過定ではない中東情勢の動向が最重視されます。
今後の米中間選挙を見据え、米国債市場の安定、さらなる米株価上昇を図りたいトランプ政権が、どのような舵取りをしてくるかが今秋以降にかけて重要なファクターとなるのは間違いありません。
3.米国債運用商品の活用とメリット
そんな中、我々の資産防衛策としては何が効果的でしょうか?
一つは、高金利を維持している米国債運用商品です。
皆様にも相続対策として、よく使われる$建て一時払い終身保険(保障アップ型)も瞬間円高に入ってきつつある現在、絶好のタイミングです。
一例を挙げると、50歳男性が1億円を投じたとして、1年後にはまず死亡保障が約5倍の5億円が確保されます($ベース基準)。この時点で、かなりコスパの良い保障を得られるため、他の保障の節約に繋げられると同時に、この高金利は、ほとんどの商品で生涯固定されるため、運用としても使われます。
つまり保有しているだけで金利運用され、資産は10年後には約1.5倍、20年後には約2.2倍、30年後には約3.1倍(R8.9.10現在)となります。米国債直接投資と比べ運用効率は多少落ちる可能性はあるものの、保険では契約時から将来の返戻率表が提示されているため初心者にも分かりやすいメリットがあり、多少のインフレ対策としても役立てることができます。
4.インフレ時代における資産配分戦略
インフレ時代の大原則は、株式や不動産保有をメインとするのが王道ではありますが、ある程度のまとまった資産を長期安定させたい場合には、一部4〜5%ほどの債券運用でも遜色ない数値ではないでしょうか。
また、場合によっては将来の金利低下(債券価格の上昇)の恩恵を受け、元本価格の上昇を見込める戦略を取り入れることで株式運用とのバランスが取れる点もメリットといえます。
このタイミングで一度、法人個人の資産ポートフォリオのチェックをなさってみてはどうでしょうか?